


百年建建月报:8月广东水泥价钱或稳中偏弱运转
8月广东水泥市场受高温多雨淡季限制,需求疲软,出库量同比下滑。虽煤炭成本上涨及三季度错峰出产(停窑不少于30天)支持供给收缩,但下逛跟进不脚,跌价落实坚苦。近期珠三角价钱已回落10-15元/吨至310-320元/吨。估计8月广东水泥价钱稳中偏弱运转,需关心错峰施行力度、施工恢复进度及广西低价水泥冲击。概述:8月广东建材市场仍处于夏日保守淡季,高温多雨及台风等极端气候频发,对省内工程施工构成持续限制。水泥板块终端需求表示平平,出库量同比仍有差距,下逛搅拌坐多按需补库为从。为对冲需求下行压力,广东省继续严酷施行三季度错峰出产方案,三季度全省停窑不少于30天,此中8月打算持续停窑10—12天,取夏日高温错峰用电窗口期同步。供给端的自动收缩对价钱构成必然托底效应,但下逛需求偏弱限制了跌价弹性。原料端,煤炭价钱同比大幅上涨推超出跨越产成本,企业跌价志愿强烈。全体来看,8月广东水泥市场呈现“供给收缩托底、需求疲软”的博弈款式,后续走势取决于错峰施行力度、气候改善后施工恢复进度以及外来水泥冲击等多沉要素。7月广东水泥市场呈现持续两轮价钱上涨。截至7月24日,广东省支流品牌P。O42。5散拆水泥报325元/吨,月环比上涨10。15%。截至7月16日,该价钱一度报至351元/吨,月环比上涨12。81%,年同比上涨21。26%。水泥出产成本添加;二是广西等地受气候要素影响,船运受阻,外来资本输入广东显著削减;三是当地水泥企业起头施行三季度错峰出产,供给端自动收缩。不外,虽然价钱持续推涨,下逛需求表示一般,跌价落实结果有待察看。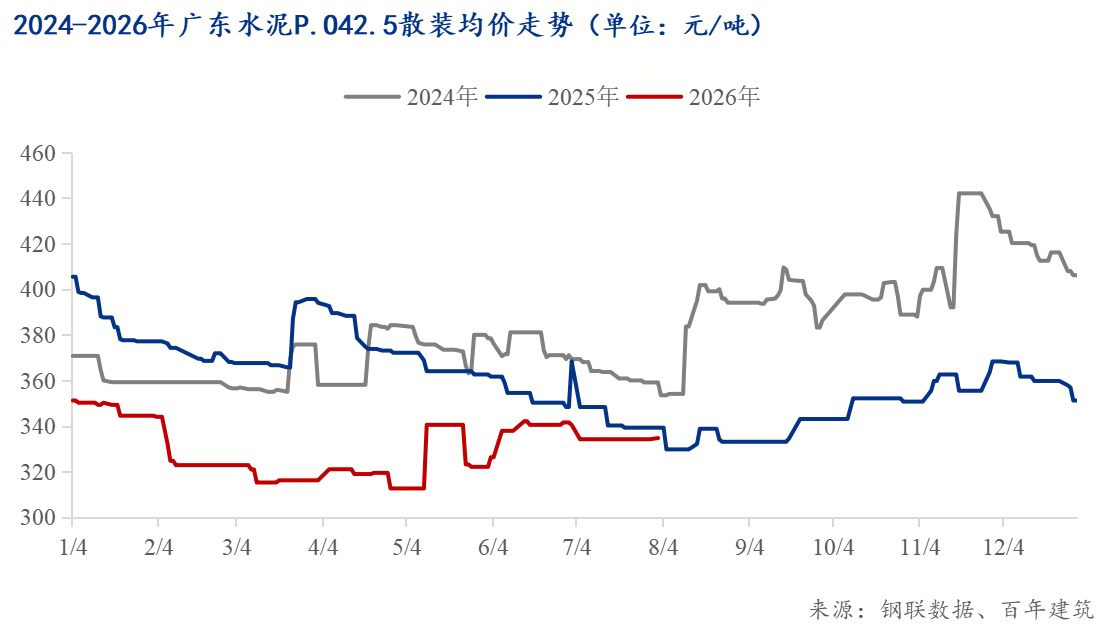 受持续高温及强降雨气候影响,项目错峰施工,施工总时长削减,据百年建建网数据显示,6月广东样本企业水泥出库量同比下降约12%,部门厂家本身出库量同比下降20%至30%。受暴雨、台风等极端气候叠加影响,市场估计二季度广东水泥需求同比降幅可能达到10%至15%。8月初广东水泥出库量周环比虽有回升,但全体需求恢复力度一般,房建需求持续疲弱,全体需求承压。
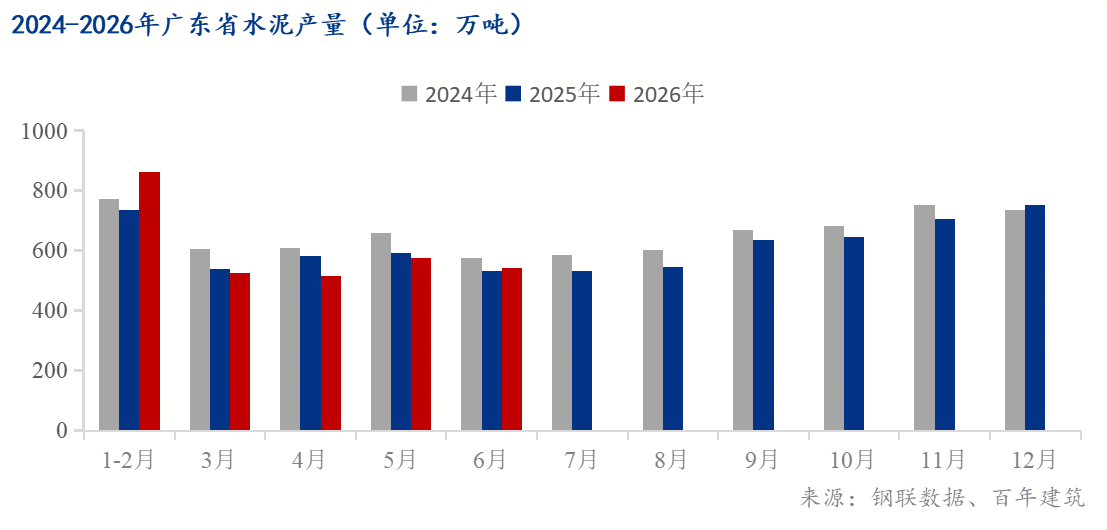
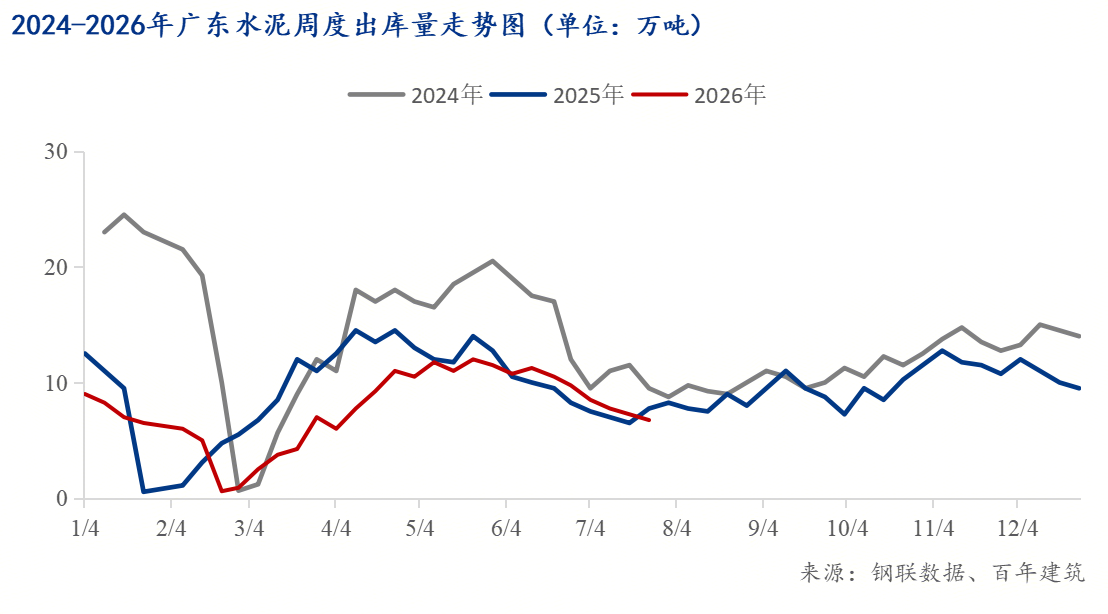 《2026年广东省水泥行业错峰出产工做方案》明白要求:三季度(7—9月)全省所有熟料出产线%,此中7月单月停窑不得少于12天。截至7月22日,全省出产线月单月目标。约六成产线严酷按打算施行,粤东及珠三角部门大型企业因库存偏低,现实停窑仅10天摆布,存正在“欠停”现象。受供给收缩影响,全省熟料库容比已降至52%,较6月底下降6个百分点。但受持续高温橙色预警影响,部门产线因区域电力负荷被动停窑,企业自动停窑志愿较二季度有所加强。面临疲软的需求,广东当地水泥供应端自动做出调整。为缓解高企的库存压力,企业自动添加停产检修。6月下旬,广东水泥企业开窑率已降至约45%,远低于4月中下旬的55。86%。5月广东水泥产量同比下降约9%。虽然自动减产,但因为需求太弱,市场仍处于“被动减产”的弱均衡形态,截至6月末广东地域水泥库存最高达到71。67%。进入7月后,供给端收缩态势进一步延续,熟料产量持续削减,按30天停窑测算,三季度熟料产量将削减约600万吨。
 煤炭是水泥出产的次要成本,占比达30%至40%。截至6月初,广东次要煤炭到厂均价同比上涨约35%,导致水泥出产成本同比上涨约35%。上半年动力煤价钱全体震动上行,水泥企业出产成本压力持续加大。高成本压力下,企业跌价志愿强烈。5月8日,珠三角支流品牌曾通知上调水泥价钱20元/吨;6月17日再度通知上涨10元/吨。但正在雨天需求的布景下,跌价落实结果欠安,二季度两轮推涨合计仅落实10至15元/吨。7月的持续两轮推涨虽正在价钱数据上有所表现,但现实成交价钱仍面对下逛接管度的。小结:7月广东水泥市场受高温多雨淡季要素限制,终端需求表示疲软,出库量同比下滑。行业加大错峰调理力度,三季度停窑不少于30天,熟料库容比持续下降,供给端自动收缩对价钱构成支持。7月水泥价钱持续两轮上涨,P。O42。5散拆水泥报325元/吨,月环比上涨10。15%。原料端煤炭价钱同比大幅上涨约35%,出产成本压力凸显,分析来看,当前市场呈现“供给收缩托底、需求疲软”的款式,后续仍需察看错峰施行成效、气候改善后施工恢复进度以及外来水泥冲击环境。8月广东一批交通、市政、水利类严沉项目持续阐扬托底内需的感化。广州机场高速公改扩建工程、珠肇高铁江机段、翁源财产园区产城融合根本设备配套工程等基建项目持续推进。莞太升级二期可园地道工程等项目也正在有序施工中。此外,江门鹤瑞储能项目已开工,总投资8亿元,将带动混凝土、钢筋等建材需求。严沉基建项目持续落地施工,为省内水泥需求构成必然支持。但8月仍处于保守施工淡季,高温、台风等极端气候频发,户外施工效率受限,终端需求增量无限。8月广东水泥市场供给端将进一步收缩。按照三季度错峰出产方案,8月打算放置持续停窑10至12天,取夏日第二轮高温错峰用电窗口期同步,届时将构成“用电高峰限产+自动检修停窑”双要素叠加,估计单月现实停窑可能略高于打算值。供给端的持续收缩有帮于缓解前期库存压力,对水泥价钱构成托底效应。但需的是,广西沿江水泥企业同步施行错峰,但跟涨志愿及跌价力度不及广东。若两省价差持续拉大至30元/吨以上,广西低价水泥将通过西江水运通道加大外发量,间接冲击珠三角焦点市场,省内错峰的去库结果或被部门对冲。目前广东区域内水泥企业跌价志愿强烈,但8月仍处正在高温多雨及台风频发的保守施工淡季,工地开工受限,下逛搅拌坐照旧以按需补库为从,需求端难有大幅好转。7月持续两轮推涨后,价钱已处于相对高位,而需求端跟进不脚,跌价落实难度较大。跌后支流品牌P。O42。5散拆水泥市场价310至320元/吨。三季度本就为广东保守淡季,加之外来水泥的冲击,估计短期内水泥价钱稳中偏弱运转。后续价钱可否企稳回升,焦点取决于错峰政策的现实施行力度、气候改善后项目施工恢复环境,同时需亲近关心广西低价水泥通过西江水运通道的流入节拍。煤炭原料高位运转也将持续对企业成本构成束缚。


